Das sog. Umsatzsteuerkarussell gehört zu den bekanntesten und wirtschaftlich folgenreichsten Formen der organisierten Steuerkriminalität. Besonders erfolgreich sind Umsatzsteuerkarusselle, die über die nationalen Grenzen innerhalb der Europäischen Union hinweg betrieben werden. Die Betrugsmodelle verursachen jährlich Steuerausfälle im zweistelligen Milliardenbereich und beschäftigen seit Jahren Finanzbehörden, Gerichte und (europäische) Strafverfolgungsbehörden. Aufgrund ihrer grenzüberschreitenden Struktur und der Einbindung zahlreicher Unternehmen stellen Umsatzsteuerkarusselle eine besondere Herausforderung für die steuerliche Kontrolle und die Ermittlungsbehörden dar. Besondere Anforderungen bestehen auch für Unternehmen, die grundsätzlich nichts mit Steuerkriminalität zu tun haben und nur zufällig Teil des Karussells werden. Es kommt vor, dass ihre Beteiligung am Karussell von den Ermittlungsbehörden aufgrund unzureichender Dokumentation falsch eingeschätzt wird. Ermittlungsmaßnahmen, wie etwa Durchsuchungen oder Vermögensarreste mit Kontosperren, können die Folge sein.
Der Begriff „Karussell“ beschreibt dabei die wiederholte Zirkulation von Waren innerhalb einer Lieferkette. Ziel ist regelmäßig die Erlangung unberechtigter Vorsteuererstattungen oder die Vereinnahmung von Umsatzsteuer, die anschließend nicht an das Finanzamt abgeführt wird. Dabei werden die Waren zwischen verschiedenen Unternehmen und Mitgliedstaaten gehandelt, während einzelne Beteiligte gezielt die umsatzsteuerlichen Regelungen ausnutzen, um ungerechtfertigte Steuererstattungen zu generieren.
Besonders attraktiv sind für solche Betrugsmodelle Waren mit hohem Wert und geringem Transportaufwand. Hierzu zählen beispielsweise Elektronikprodukte, Mobiltelefone, Computerbauteile, Emissionszertifikate oder andere leicht handelbare Wirtschaftsgüter. Für besonders geeignete Produkte gilt nun das sog. Reverse-Charge-Verfahren, also die Umkehr der Steuerschuldnerschaft auf den Leistungsempfänger, § 13b UStG. Die Betrugsstrukturen sind jedoch keineswegs auf bestimmte Branchen beschränkt und können grundsätzlich in nahezu jedem Marktsegment auftreten.
Funktionsweise eines Umsatzsteuerkarussells
Die Grundlage des Umsatzsteuerkarussells liegt in einer Besonderheit des europarechtlich geprägten Umsatzsteuerrechts. Ein besonderes Augenmerk liegt dabei auf dem steuerfreien Erwerb, wie er beispielsweise bei innergemeinschaftlichen Lieferungen zwischen Unternehmern verschiedener EU-Mitgliedstaaten stattfindet. Die Besteuerung erfolgt erst im Bestimmungsland durch den Erwerber. Genau an dieser Stelle setzt das Betrugsmodell an.
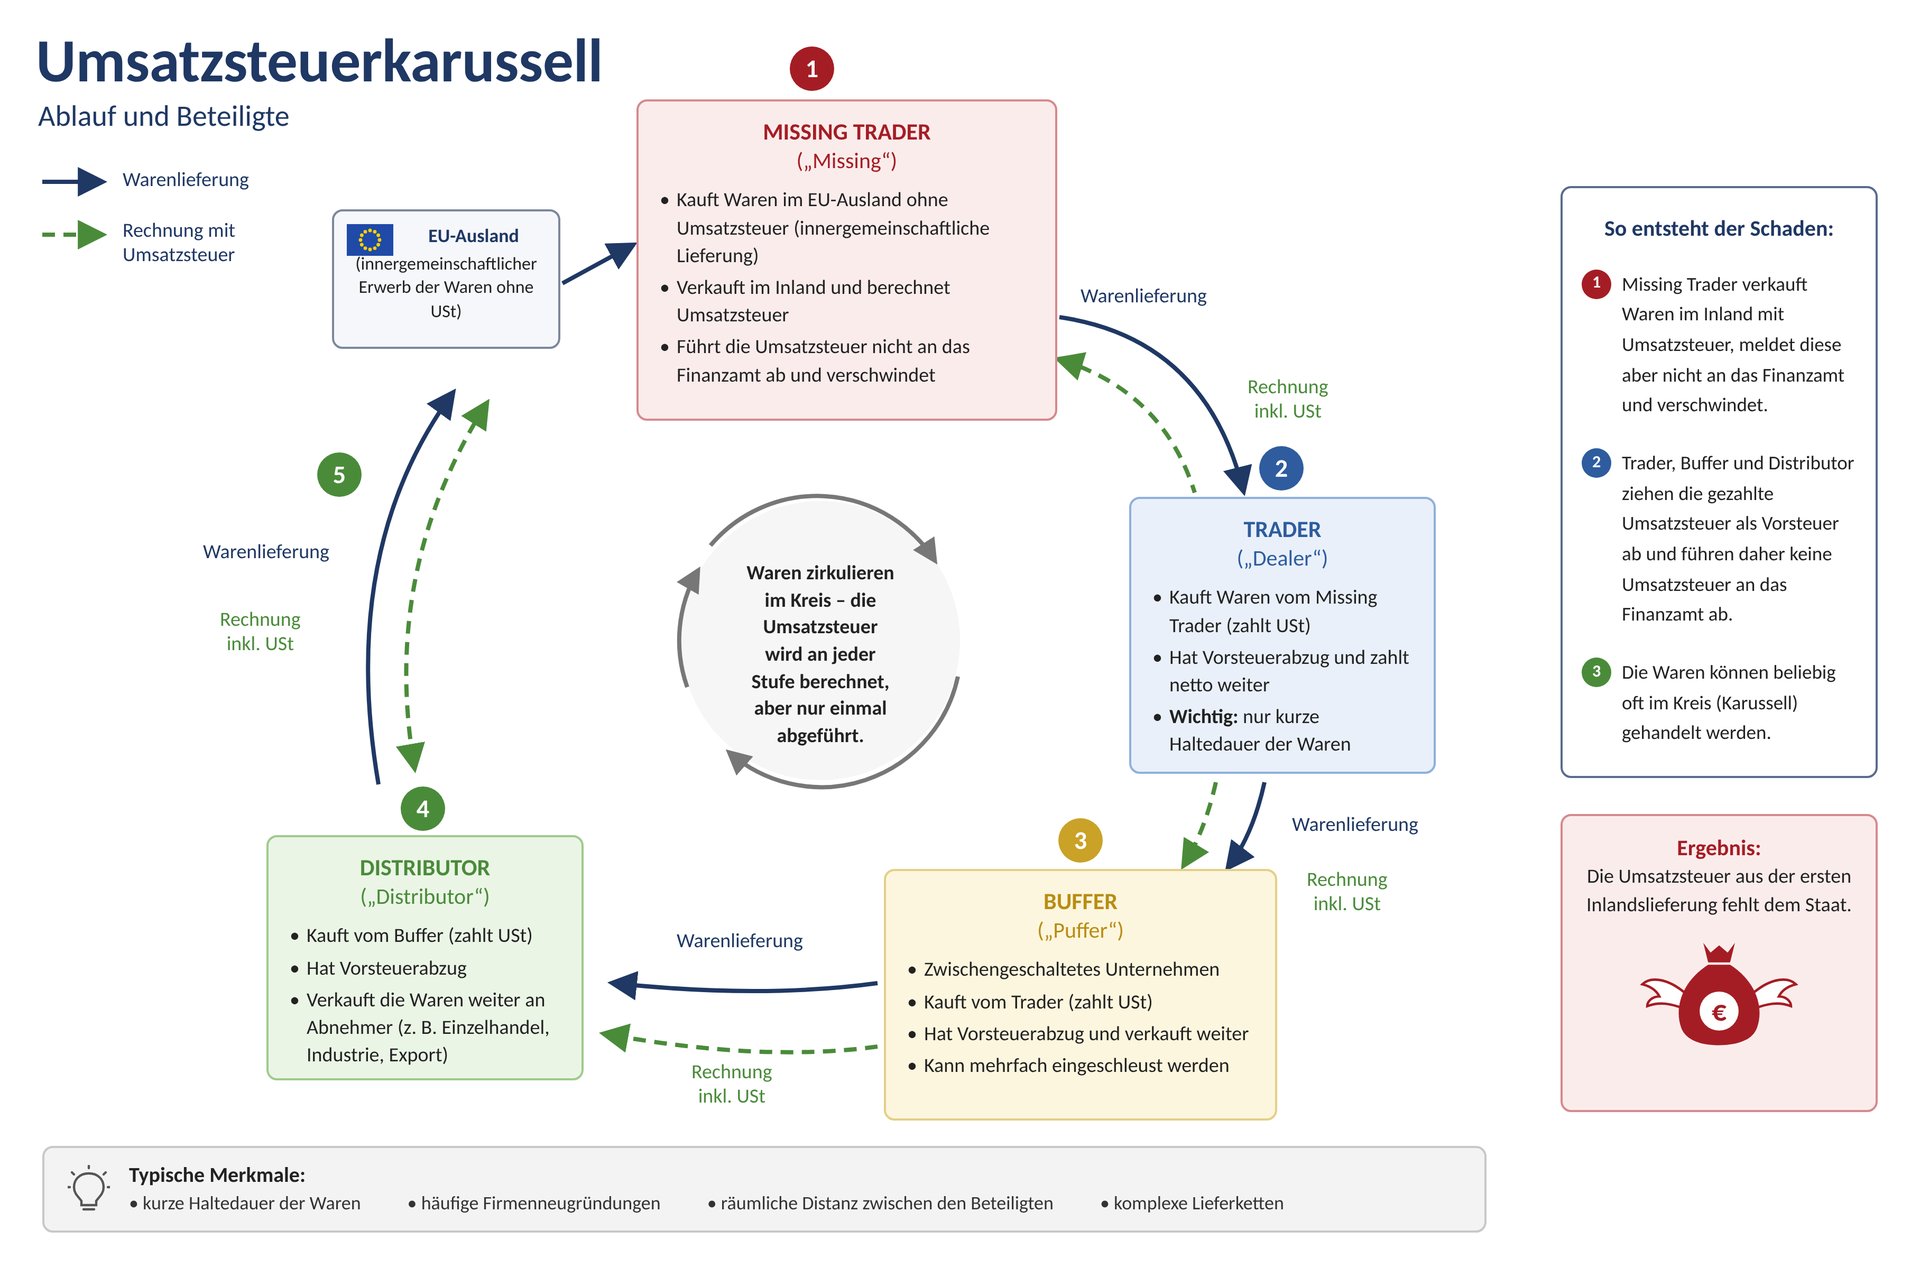
Typischerweise besteht ein Umsatzsteuerkarussell aus mehreren Unternehmen mit unterschiedlichen Funktionen.
1. Der Missing Trade
Im Mittelpunkt steht der sogenannte Missing Trader. Dabei handelt es sich um ein Unternehmen, das Waren ohne Umsatzsteuerbelastung, wie z. B. bei einer innergemeinschaftlichen Lieferung aus einem anderen EU-Mitgliedstaat, erwirbt, auf die es die Umsatzsteuer anmelden sollte. Anschließend sollte es die beim inländischen Verkauf ausgewiesene und vereinnahmte Umsatzsteuer an das Finanzamt abführen.
Der wirtschaftliche Vorteil entsteht beim Missing Trader dadurch, dass er die Umsatzsteuer von seinem Kunden zwar vereinnahmt, diese jedoch nicht an das Finanzamt abführt. Häufig verschwinden diese Unternehmen nach kurzer Zeit vom Markt, werden liquidiert oder sind für die Finanzbehörden nicht mehr erreichbar. Aus diesem Grund wird der Missing Trader auch als „verschwundener Händler“ bezeichnet.
Der Steuerschaden entsteht regelmäßig an dieser Stelle der Absatzkette dadurch, dass der Abnehmer die Vorsteuer beim Finanzamt geltend macht, die vom Missing Trader nicht abgeführt worden ist.
2. Die Buffer-Unternehmen
Zu Verdunklungszwecken werden zwischen dem Missing Trader und dem Endabnehmer regelmäßig mehrere reguläre und am Markt unauffällige Zwischenhändler eingeschaltet, teilweise Unternehmen, die nicht wissen, dass sie Teil eines Betrugssystems sind. Diese Unternehmen werden als Buffer bezeichnet. Nach außen treten sie häufig als gewöhnliche Handelsunternehmen auf und führen scheinbar normale Geschäfte durch. Ihre Aufgabe besteht vor allem darin, die Lieferkette zu verlängern, die tatsächlichen Handelsstrukturen zu verschleiern und die Nachverfolgung der Waren- und Geldströme zu erschweren. Die Einschaltung mehrerer Buffer soll verhindern, dass die Verbindung zwischen dem verschwundenen Händler und dem eigentlichen Nutznießer des Systems unmittelbar erkennbar wird.
3. Der Distributor
Am Ende der Lieferkette steht regelmäßig der Distributor. Dieser verkauft die Waren erneut an einen Unternehmer in einem anderen EU-Mitgliedstaat und behandelt die Lieferung als steuerfreie innergemeinschaftliche Lieferung. Wird die Ware anschließend erneut in die ursprüngliche Lieferkette eingebracht, beginnt der Kreislauf von vorne. Hieraus leitet sich die Bezeichnung „Umsatzsteuerkarussell“ ab.
Warum sind Umsatzsteuerkarusselle so erfolgreich?
Die Besonderheit des Umsatzsteuerkarussells liegt darin, dass die zugrunde liegenden Warenbewegungen häufig tatsächlich stattfinden. Anders als bei reinen Scheingeschäften existieren die Waren oftmals real und werden tatsächlich geliefert. Für die Finanzverwaltung ist daher auf den ersten Blick nicht ohne Weiteres erkennbar, ob eine normale Lieferkette oder ein betrügerisches System vorliegt. Die Täter nutzen gezielt die Komplexität grenzüberschreitender Handelsbeziehungen und die zeitlichen Verzögerungen bei der Zusammenarbeit verschiedener Finanzbehörden aus. Hinzu kommt, dass die beteiligten Unternehmen häufig in unterschiedlichen Mitgliedstaaten ansässig sind. Die Aufklärung solcher Sachverhalte erfordert daher eine intensive internationale Zusammenarbeit, die bei grenzüberschreitenden Fällen und insbesondere bei großen Fällen (Steuerschaden > EUR 10.000.000,00) durch die Europäische Staatsanwaltschaft (EPPO) umgesetzt wird. In kleineren Verfahren oder solchen ohne transnationalen Bezug ermitteln die nationalen Ermittlungsbehörden, gegebenenfalls unter Nutzung internationaler Instrumente wie der Amtshilfe, Eurojust und der Europäischen Ermittlungsanordnung, um den Steuerbetrug aufzuklären.
Umsatzsteuerkarussell und Vorsteuerabzug
Steuerrechtlich steht regelmäßig die Frage im Mittelpunkt, ob beteiligte Unternehmen zum Vorsteuerabzug berechtigt sind. Grundsätzlich kann ein Unternehmer die ihm von anderen Unternehmen in Rechnung gestellte Umsatzsteuer als Vorsteuer geltend machen. Dieses Recht bildet einen wesentlichen Bestandteil des Mehrwertsteuersystems und soll die steuerliche Neutralität gewährleisten. Nach der Rechtsprechung des Europäischen Gerichtshofs entfällt dieses Recht jedoch, wenn der Unternehmer wusste oder hätte wissen müssen, dass er sich mit seinem Geschäft an einer Umsatzsteuerhinterziehung beteiligt. Die Gerichte stellen dabei nicht allein auf eine aktive Mitwirkung am Betrug ab. Bereits die fahrlässige Einbindung in ein betrügerisches System kann zum Verlust des Vorsteuerabzugs führen, wenn erkennbare Warnsignale ignoriert wurden. Diese Rechtsprechung wurde sowohl vom Bundesfinanzhof in Steuersachen als auch vom Bundesgerichtshof in Strafsachen übernommen und prägt heute maßgeblich die Behandlung von Umsatzsteuerkarussellen. Für Unternehmen bedeutet dies, dass sie nicht nur die formalen Voraussetzungen ihrer Rechnungen prüfen müssen. Vielmehr sind sie verpflichtet, bei verdächtigen Umständen zusätzliche Nachforschungen anzustellen.
Warnsignale beachten
Die Grundsätze der Rechtsprechung finden sich heute auch in § 25f UStG wieder.
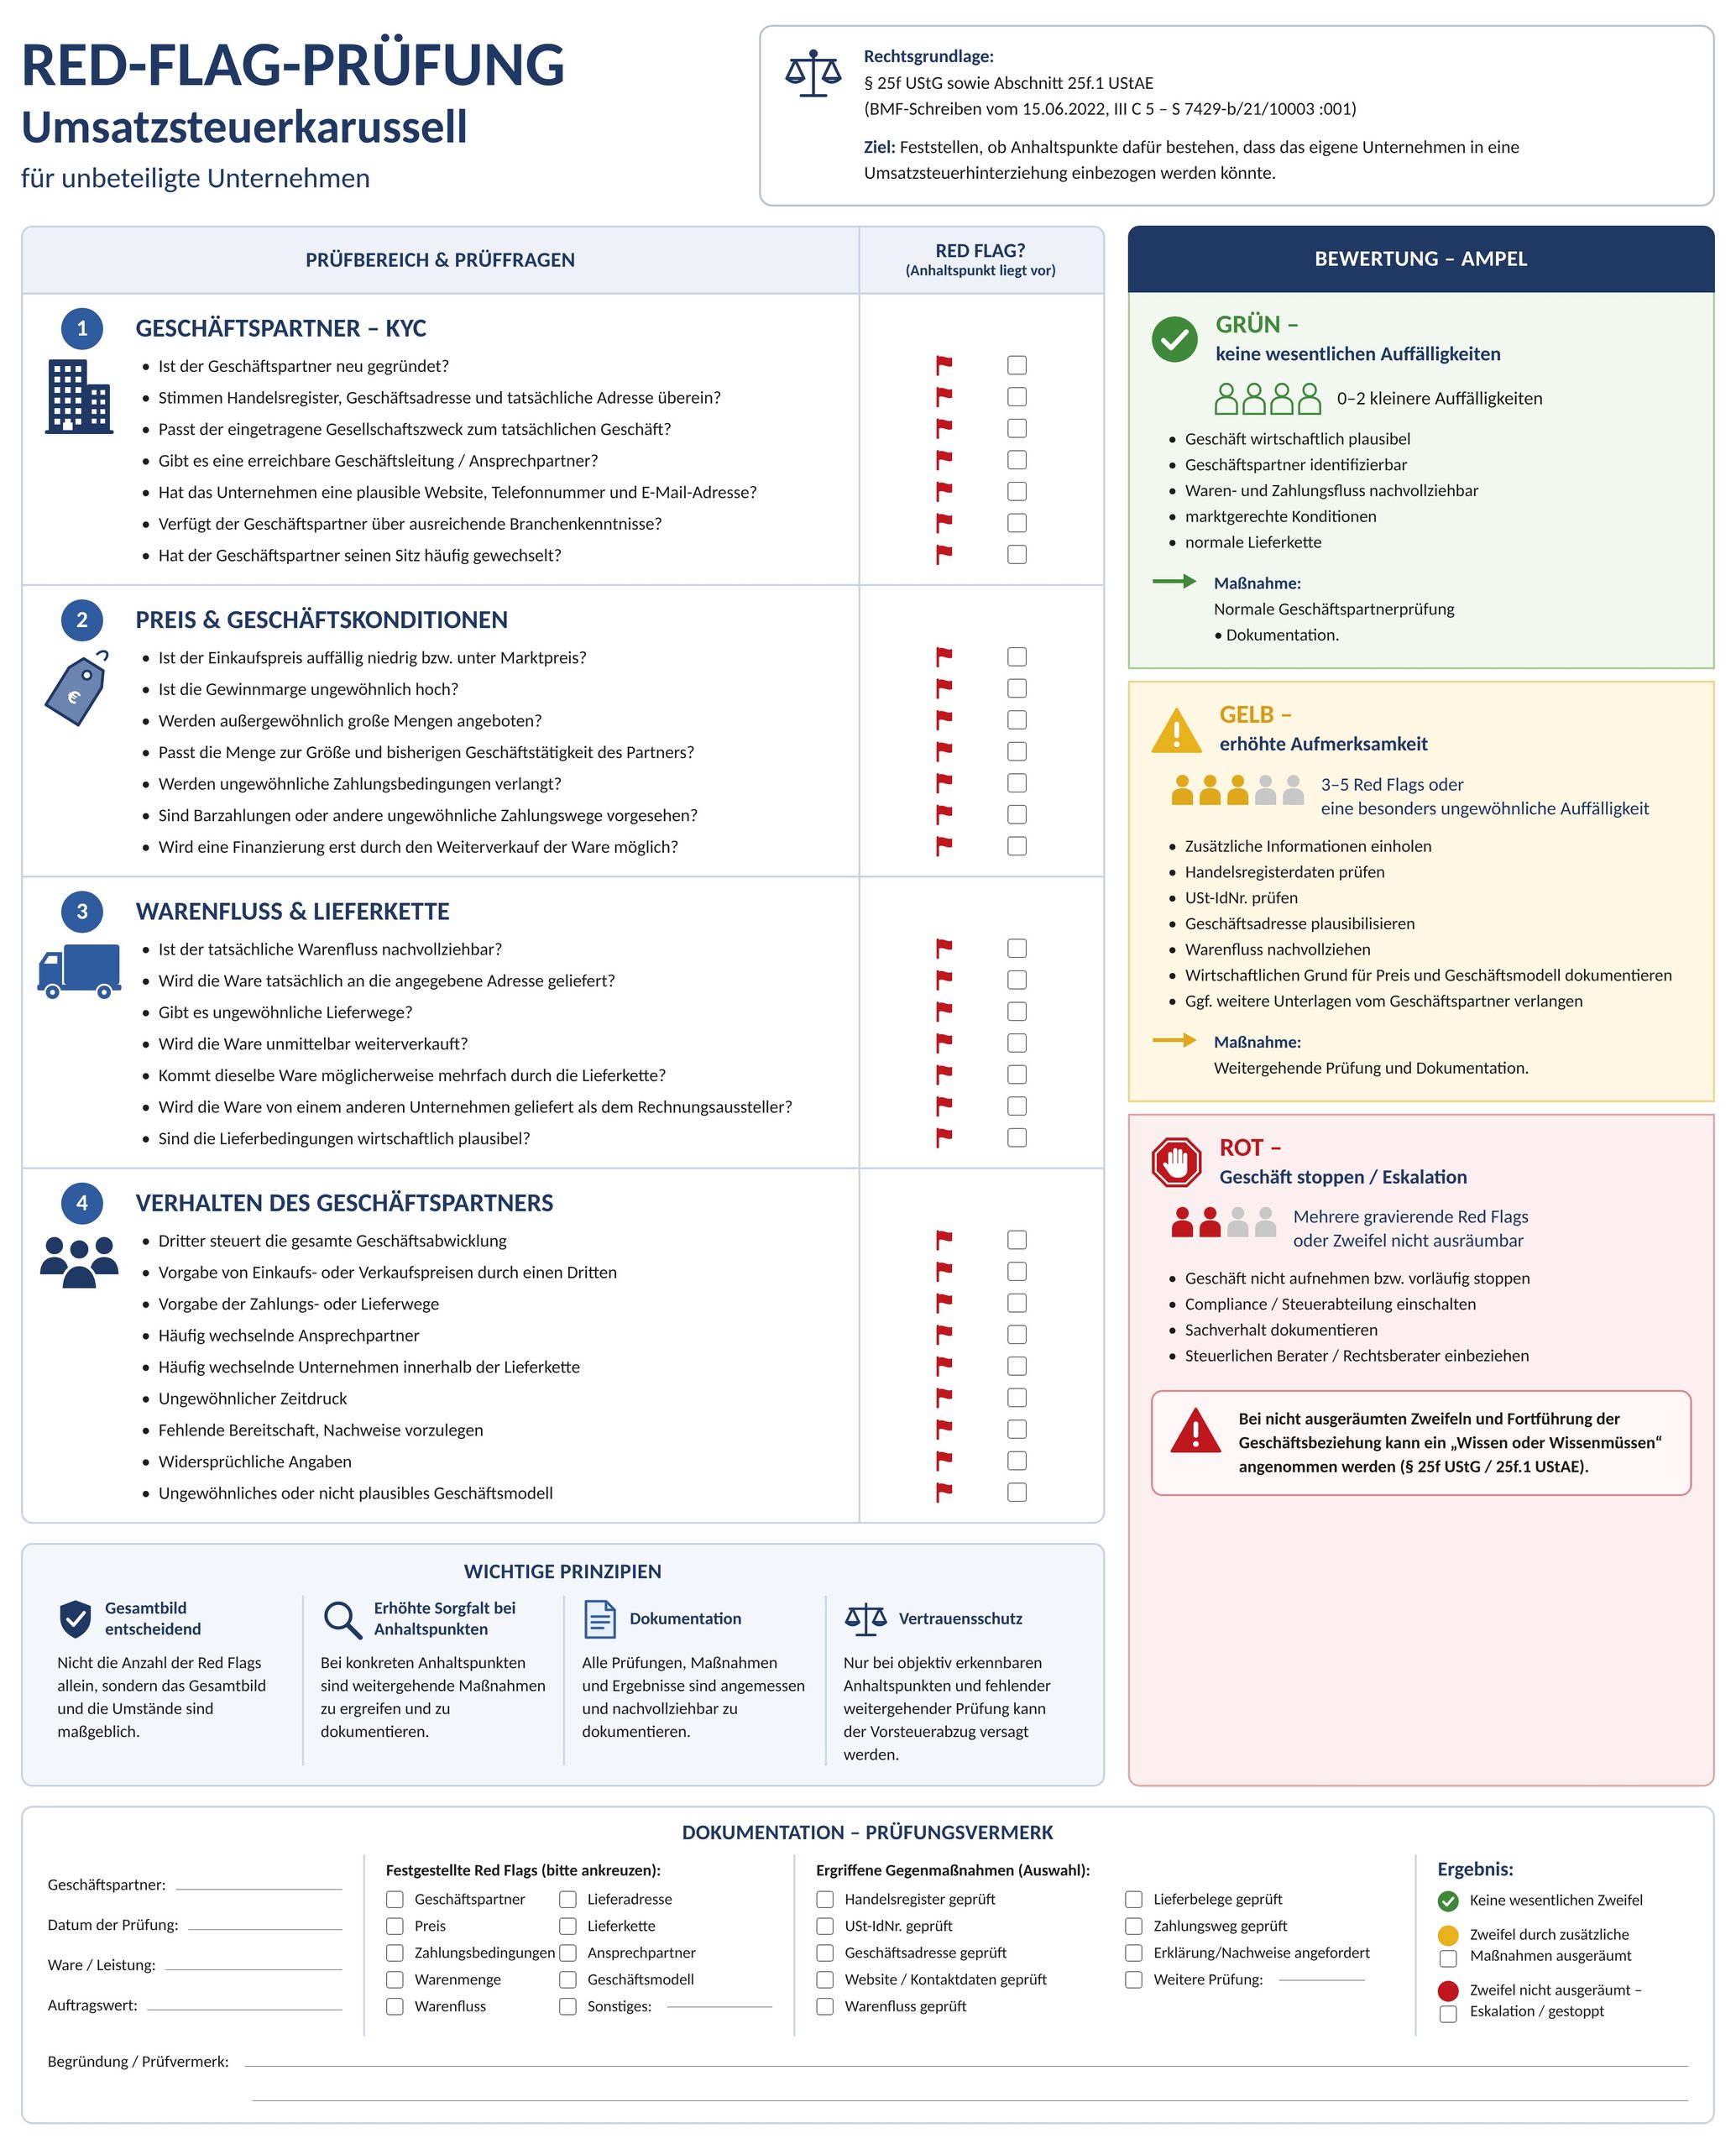
Ein Unternehmer muss nicht selbst an dem Betrug beteiligt sein. Es kann bereits ausreichen, wenn konkrete Umstände vorliegen, die auf Unregelmäßigkeiten hindeuten, und diese nicht näher geprüft werden. Von besonderer Bedeutung ist das „Wissenmüssen“. Abschn. 25f.1 UStAE enthält hierzu verschiedene Anhaltspunkte, die aus Sicht der Finanzverwaltung auf eine mögliche Einbindung in einen Umsatzsteuerbetrug hinweisen können.
Hierzu zählen insbesondere folgende Warnsignale:
| Warnsignal | Beispiel |
| Dritter gibt die Geschäftsbedingungen vor | Ein Vermittler bestimmt Einkaufspreise, Verkaufspreise, Zahlungsmodalitäten oder Lieferwege |
| Finanzierung erst nach Verkauf | Der Einkauf kann erst bezahlt werden, wenn die Ware weiterverkauft wurde |
| Mehrfachdurchläufe der Ware | Dieselbe Ware wird wiederholt durch die Lieferkette gehandelt |
| Preis unter Marktpreis | Ware wird auffällig günstig angeboten |
| Ungewöhnliche Barzahlungen | Hohe Barzahlungen, obwohl diese in der Branche unüblich sind |
| Ungewöhnliche Zahlungsabwicklung | Zahlungswege passen nicht zum normalen Geschäft |
| Häufig wechselnde Ansprechpartner | Ansprechpartner oder verantwortliche Personen wechseln auffällig häufig |
| Fehlende Branchenkenntnis | Beteiligte verfügen kaum über die für das Geschäft erforderliche Erfahrung |
| Häufige Sitzverlegungen | Unternehmen wechseln wiederholt ihren Unternehmenssitz |
Red Flags – Schutz gutgläubiger Unternehmer
Nicht jeder Unternehmer, der Teil einer betrügerischen Lieferkette wird, handelt vorsätzlich oder kennt die Hintergründe des Systems. Die Rechtsprechung erkennt daher ausdrücklich an, dass gutgläubige Unternehmer geschützt werden müssen. Das Vorliegen eines einzelnen Warnsignals führt daher nicht automatisch dazu, dass der Vorsteuerabzug versagt wird. Entscheidend sind die Umstände des jeweiligen Einzelfalls. Wer alle zumutbaren Maßnahmen ergriffen hat, um die Seriosität seiner Geschäftspartner zu prüfen, darf grundsätzlich nicht allein wegen der Handlungen anderer Beteiligter seinen Vorsteuerabzug verlieren.
Für Unternehmen kommt es vor allem darauf an, Auffälligkeiten im Geschäftsverkehr frühzeitig zu erkennen und angemessen darauf zu reagieren. Eine lückenlose Dokumentation kann später von entscheidender Bedeutung sein, um die eigene Gutgläubigkeit nachweisen zu können. Eine nachvollziehbare Dokumentation kann daher von erheblicher Bedeutung für das Besteuerungs- bzw. das Strafverfahren sein. Sie kann zeigen, welche Informationen damals vorlagen, welche Prüfungen vorgenommen wurden und aus welchen Gründen das Geschäft dennoch als plausibel angesehen wurde.
Nicht jede Geschäftsbeziehung muss mit demselben Aufwand geprüft werden. Bei einem langjährigen und bekannten Geschäftspartner können geringere Prüfungen ausreichen als bei einem neu gegründeten Unternehmen, das kurzfristig große Mengen hochpreisiger Waren zu ungewöhnlichen Konditionen anbietet. Welche Prüfungen erforderlich sind, hängt von Branche, Geschäftsmodell, Transaktionsvolumen und den Umständen des Einzelfalls ab. Maßgeblich ist dabei die Sorgfalt eines ordentlichen Kaufmanns.
Unternehmen sollten deshalb insbesondere:
- die Umsatzsteuer-Identifikationsnummer ihrer Geschäftspartner überprüfen,
- Handelsregisterauszüge einholen,
- Geschäftsadressen verifizieren,
- Liefer- und Zahlungswege dokumentieren,
- auffällige Preisgestaltungen hinterfragen,
- die gesamte Vertragsabwicklung nachvollziehbar dokumentieren.
Besondere Aufmerksamkeit ist geboten, wenn mehrere Auffälligkeiten zusammentreffen. Dies kann etwa der Fall sein, wenn Waren deutlich unter Marktpreis angeboten werden, ungewöhnliche Zahlungswege vereinbart werden oder ein Dritter wesentliche Bedingungen des Geschäfts vorgibt. In solchen Fällen sollten Unternehmen weitere Informationen einholen und die Hintergründe des Geschäfts nachvollziehen.
Unternehmen sollten deshalb in einem Tax Compliance Management System (TCMS) klare interne Abläufe schaffen. Es sollte festgelegt werden, bei welchen Auffälligkeiten weitere Prüfungen erforderlich sind, wer hierfür zuständig ist und wie die Ergebnisse dokumentiert werden. Eine Red-Flag-Prüfung kann dafür ein erster Einstieg in ein umfassendes TCMS sein.
Steuerstrafrechtliche Konsequenzen
Werden erst nachträglich Unregelmäßigkeiten bekannt, sollte der Sachverhalt zeitnah aufgearbeitet und die steuerliche Berichtigungspflicht nach § 153 AO geprüft werden. Ggf. ergeben sich aus den neuen Erkenntnissen auch strafrechtliche Risiken, denen mit einer strafbefreienden Selbstanzeige nach § 371 AO begegnet werden kann. Dies gilt vor allem dann, wenn die Ersterklärung bereits vorsätzlich unrichtig war. Eine nur steuerliche Berichtigung nach § 153 AO ist dann möglich; um die strafbefreiende Wirkung zu erreichen bedarf es aber dann einer Selbstanzeige nach § 371 AO mit sämtlichen Wirksamkeitsvoraussetzungen.
1. Steuerhinterziehung nach § 370 AO
Neben den steuerlichen Folgen – etwa der Steuernachzahlung nebst anfallenden Zinsen – sind die strafrechtlichen Risiken erheblich.
Der Missing Trader erfüllt regelmäßig den Tatbestand der Steuerhinterziehung gemäß § 370 AO, da er vereinnahmte Umsatzsteuer nicht anmeldet oder nicht abführt. Je nach Gestaltung können weitere Straftatbestände hinzukommen. Auch die übrigen Beteiligten können sich strafbar machen. Wer wissentlich unberechtigte Vorsteuerbeträge geltend macht oder sich bewusst in ein Umsatzsteuerkarussell einbindet, beteiligt sich regelmäßig an einer Steuerhinterziehung.
Die Rechtsprechung verlangt hierfür zumindest bedingten Vorsatz. Es genügt also bereits, wenn der Täter die Möglichkeit eines Steuerbetrugs erkennt und diesen billigend in Kauf nimmt. Gerade auffällige Geschäftsumstände, ungewöhnliche Zahlungswege oder fehlende wirtschaftliche Plausibilität werden als Indizien zum Nachweis des Eventualvorsatzes herangezogen.
2. Leichtfertige Steuerverkürzung nach § 378 AO
Nicht jeder Verstoß führt unmittelbar zu einer Strafbarkeit. Wer die erforderliche Sorgfalt in erheblichem Maße verletzt, ohne vorsätzlich zu handeln, kann eine leichtfertige Steuerverkürzung nach § 378 AO begehen. Dabei handelt es sich um eine Ordnungswidrigkeit, die mit erheblichen Geldbußen geahndet werden kann. Gerade Unternehmen mit unzureichenden Compliance-Strukturen laufen Gefahr, sich entsprechenden Vorwürfen auszusetzen.
Berichtigungspflichten nach § 153 AO
Besondere Bedeutung kommt der Berichtigungspflicht nach § 153 AO zu.
Erkennt ein Unternehmer nachträglich, dass seine Steuererklärungen unzutreffend oder unvollständig waren, muss er dies gegenüber dem Finanzamt unverzüglich korrigieren. Diese Pflicht ist für Karussellfälle besonders relevant. Neue Informationen über einen Geschäftspartner, Auffälligkeiten in einer Lieferkette oder Erkenntnisse aus einer internen Prüfung können eine erneute steuerliche Bewertung erforderlich machen. Wird eine gebotene Berichtigung unterlassen, kann aus einem ursprünglich nicht vorsätzlichen Fehler eine strafrechtlich relevante Pflichtverletzung entstehen. Unternehmen sollten daher interne Kontrollsysteme etablieren, um verdächtige Sachverhalte frühzeitig zu erkennen und rechtzeitig zu reagieren.
Fazit
Das Umsatzsteuerkarussell ist weit mehr als ein bloßes Steuerproblem. Es handelt sich um ein hochkomplexes Betrugsmodell, das auf der Ausnutzung grenzüberschreitender Umsatzsteuerregelungen beruht und erhebliche wirtschaftliche Schäden verursacht. Dem Betrugsmodell könnte durch eine einfache gesetzliche Regelung, vergleichbar dem Reverse-Charge-Verfahren nach § 13b UStG, der Boden entzogen werden. Warum der europäische Gesetzgeber hier nicht tätig wird, liegt vermutlich in den nationalen Interessen der Mitgliedstaaten und den Unklarheiten beim Verteilungsschlüssel. Die Rechtsprechung hat die Anforderungen an Unternehmer in den vergangenen Jahren kontinuierlich verschärft. Wer am Wirtschaftsverkehr teilnimmt, muss seine Geschäftspartner sorgfältig prüfen und auf erkennbare Warnsignale reagieren. Gleichzeitig dürfen gutgläubige Marktteilnehmer nicht für fremde Betrugshandlungen verantwortlich gemacht werden.
Für Unternehmen gewinnt daher ein wirksames TCMS zunehmend an Bedeutung. Eine sorgfältige Dokumentation, transparente Geschäftsabläufe und eine konsequente Prüfung von Geschäftspartnern sind die wichtigsten Instrumente, um steuerliche und strafrechtliche Risiken im Zusammenhang mit Umsatzsteuerkarussellen wirksam zu minimieren.
Das Wichtigste in Kürze Umsatzsteuerkarussell
- Wirksame interne Kontrollen helfen, Risiken frühzeitig zu erkennen. Werden nachträglich steuerlich relevante Fehler festgestellt, sollten mögliche Berichtigungspflichten geprüft und erforderliche Korrekturen veranlasst werden.
- Unternehmen können oft unbekannt und bei tatsächlich durchgeführten Lieferungen in ein Umsatzsteuerkarussell eingebunden sein. Reale Warenbewegungen und formal ordnungsgemäße Rechnungen allein schließen steuerliche und strafrechtliche Risiken nicht aus.
- Erkennbare Auffälligkeiten bei Preisen, Geschäftspartnern sowie Liefer- und Zahlungswegen sollten Anlass für angemessene Nachforschungen sein. Dokumentierte Prüfungen können entscheidend dazu beitragen, die eigene Gutgläubigkeit zu belegen.